Es mostren els missatges amb l'etiqueta de comentaris professionals. Mostrar tots els missatges

4.10.26

[ARTICLE] Menys gesticulació, més deliberació: quan la política simplifica problemes complexos

Dono per fet que demà Pedro Sánchez convocarà eleccions. I, si és així, caldrà reconèixer-li una gran habilitat política. Després de mesos en què pràcticament cada setmana apareixia una notícia que erosionava el Govern, ha sabut aprofitar una conjuntura que li permet canviar el marc: passar de defensar-se a plantejar una batalla política en un terreny que considera més favorable, abans que arribin uns mesos en què altres preocupacions —també les que es noten directament a la butxaca— podrien tornar a alterar l’escenari. En el fons me n'alegro si així s'evita que l'extrema dreta arribi al poder. Però no és aquesta la reflexió que vull fer. 

Vull fer-hi una aproximació des de la responsabilitat social, tenint per tant en compte aspectes com el diàleg amb els grups d'interès i la deliberació, l'impacte en cada actor i en el sistema... De fet, he demanat a la IA que em corregeixi l'article per assegurar que no hi hagi cap biaix partidista. Precisament perquè cadascú tenim valors, preferències i opcions polítiques, m’interessa una altra pregunta: podem jutjar la qualitat de la política més enllà de si ens agrada el resultat? El debat d’aquests dies sobre els decrets i, especialment, sobre l’habitatge em sembla un bon cas per plantejar-ho. Perquè quan la política converteix problemes complexos en una batalla entre bons i dolents, pot guanyar el relat i perdre capacitat per resoldre el problema. D’això va l’article: menys gesticulació, més deliberació.


Menys gesticulació, més deliberació: quan la política simplifica problemes complexos 

La no convalidació dels dos decrets sobre habitatge ha tornat a situar el debat polític en un terreny conegut: qui ha guanyat, qui ha perdut, qui n’és responsable i quin rèdit en pot obtenir cadascú. La discussió partidista és legítima i inevitable. Els partits existeixen perquè representen projectes, interessos i prioritats diferents, i la competència política forma part de la democràcia. Però l’episodi em sembla interessant per plantejar una qüestió diferent: com podem valorar la qualitat de la política més enllà de si compartim o no el resultat d’una votació? Dit d’una altra manera, podem preguntar-nos no solament qui té més raó segons les nostres preferències, sinó si el problema s’ha analitzat amb prou profunditat, si s’han tingut en compte les persones afectades, si s’ha escoltat el coneixement expert, si s’han previst els efectes de les mesures i si s’ha explicat qui n’assumirà els costos.

Aquesta pregunta és especialment pertinent en el cas de l’habitatge perquè ens trobem davant d’un problema en què conviuen l’emergència social i les causes estructurals. Hi ha persones que avui no poden pagar un habitatge o que corren el risc de perdre’l, i això requereix respostes immediates. Però, alhora, hi ha un desequilibri acumulat entre les necessitats residencials i l’oferta disponible i assequible, un parc públic i social insuficient, dificultats de planejament i tramitació, problemes de finançament i rehabilitació, usos diversos del parc existent i una capacitat administrativa limitada per aplicar algunes de les polítiques que s’aproven. Tractar només una d’aquestes dimensions pot ser necessari, però no equival a resoldre el problema.

Anar a l’extrem no és anar a l’arrel

En el llenguatge polític tendim a identificar radicalitat amb extremisme, quan etimològicament radicalitat significa anar a l’arrel. Una política realment radical hauria de ser aquella que procura comprendre les causes profundes d’un problema, les interdependències que el mantenen, els interessos legítims que hi intervenen i els efectes que poden produir les diferents alternatives. En canvi, una posició pot ser extrema en el llenguatge i en la confrontació i, alhora, profundament superficial en la comprensió del problema. Podem estar anant cap un model de bipolarització basat en l'extremisme desradicalitzat.

Aquesta distinció és important perquè bona part del debat polític actual funciona a partir de la simplificació. Els problemes complexos es converteixen en oposicions binàries, es busquen culpables fàcilment identificables i es procura situar cada proposta dins d’un dels dos camps abans d’analitzar-ne el contingut. És una dinàmica políticament comprensible: facilita els titulars, mobilitza els propis i permet identificar l’adversari. Però també pot generar una simplificació polaritzadora que redueix l’espai disponible per contrastar arguments, reconèixer tensions legítimes o construir alternatives diferents de les que inicialment s’han posat sobre la taula.

La complexitat no obliga a adoptar solucions tèbies ni a situar-se sistemàticament en un punt intermedi. Una política pot ser molt transformadora i, alhora, estar ben fonamentada. El que exigeix la complexitat és evitar que la contundència de la resposta substitueixi la comprensió del problema. En habitatge, per exemple, regular els preus, protegir les famílies vulnerables, mobilitzar habitatges buits, donar seguretat als propietaris, incrementar el parc públic, facilitar la construcció o accelerar el planejament poden formar part de la resposta. La qüestió no és escollir una paraula clau i convertir-la en solució universal, sinó entendre com es relacionen les diferents mesures i quins efectes produeixen conjuntament.

Escoltar les persones i organitzacions expertes no significa substituir la política

El coneixement tècnic hauria de tenir un paper molt més rellevant en aquesta mena de debats. No perquè els experts hagin de governar ni perquè existeixi una única solució tècnicament correcta, sinó perquè poden ajudar a distingir entre allò que sabem, allò que podem preveure raonablement i allò que simplement esperem que passi. La política ha de decidir, però una decisió política de qualitat necessita una base suficient de coneixement sobre les causes del problema, les alternatives disponibles, els efectes previsibles i els riscos associats.

La distinció entre decisió tècnica i decisió política és fonamental. Una persona experta pot analitzar si una regulació ha reduït determinats preus, si ha alterat l’oferta, quant temps requereix construir habitatge, quin cost pressupostari té una ajuda o quins grups en resulten beneficiats. Però no li correspon decidir quin nivell de despesa pública és socialment prioritari, quina distribució de costos considerem més justa o quin valor ha de tenir més pes quan entren en tensió diferents interessos legítims. Aquestes són decisions polítiques i, per tant, han de ser assumides democràticament. La mala política apareix tant quan es pretén disfressar d’inevitabilitat tècnica una decisió que incorpora opcions de valor com quan es menysprea l’evidència perquè no encaixa amb el relat que es vol defensar.

El debat sobre l’habitatge mostra, a més, que els experts no tenen una única posició. Carme Trilla ha defensat fórmules en què la protecció de les famílies vulnerables vagi acompanyada d’una assumpció pública del cost, de manera que la política social no recaigui íntegrament sobre el propietari. Jaime Palomera posa més l’accent en els desequilibris de poder del mercat i en la necessitat d’una intervenció pública sostinguda i d’un parc públic i social més potent. Paloma Taltavull ha defensat mesures temporals d’estabilització mentre l’oferta necessita temps per reaccionar, advertint alhora dels efectes que una regulació permanent o mal calibrada pot produir sobre aquesta mateixa oferta. Altres economistes han posat l’accent en la governança, la viabilitat de les mesures i la credibilitat institucional quan s’impulsen polítiques sense haver-ne assegurat prou les condicions d’aplicació.

No cal concloure que totes aquestes mirades tinguin el mateix valor ni que totes les prediccions estiguin igualment demostrades. Precisament la qualitat de la decisió exigeix distingir entre dades, evidències, interpretacions, hipòtesis i interessos sectorials. Però la pluralitat d’anàlisis ens recorda una cosa important: un problema complex no deixa de ser complex perquè políticament ens convingui explicar-lo amb una sola causa. La funció del coneixement expert no és proporcionar una cita que legitimi una posició prèviament adoptada, sinó ampliar la comprensió del problema i obligar-nos a contrastar millor les conseqüències de les alternatives. I em temo que sovint el periodisme, amb excepcions, tendeix a agrair les posicions irreconciliables perquè aporten audiència, però si és així s'equivoquen perquè finalment és una audiència més d'algoritme de xarxes socials que de lectura assossegada i de qualitat per la qual val la pena pagar.

L’emergència no pot substituir l’estructura

Una de les dificultats del debat sobre habitatge és que sovint es contraposen mesures que actuen en escales temporals diferents. Davant d’una família vulnerable que pot perdre el seu habitatge, parlar de les promocions que estaran acabades d’aquí a cinc o deu anys és insuficient. Cal una resposta immediata. Però suspendre un desnonament, prorrogar un contracte o concedir una ajuda tampoc incrementa per si mateix el nombre d’habitatges disponibles per a les persones que estan buscant-ne un.

La política responsable ha de ser capaç de gestionar simultàniament aquestes dues dimensions. La protecció davant d’una situació d’emergència pot estar plenament justificada i, al mateix temps, cal preguntar-se què succeirà quan acabi aquesta protecció. Si no hi ha una alternativa residencial, si continua faltant oferta assequible o si l’Administració no disposa dels recursos necessaris, el problema simplement s’haurà ajornat. De la mateixa manera, una gran política de construcció a llarg termini no eximeix d’atendre les persones que pateixen avui les conseqüències de la crisi.

El problema estructural és especialment exigent perquè l’habitatge necessita temps. Per construir-ne cal sòl, planejament, llicències, finançament, capacitat promotora i constructiva, materials, professionals i una gestió posterior que garanteixi que els habitatges compleixen realment la funció per a la qual s’han creat. També cal rehabilitar i gestionar millor el parc existent. Per això, augmentar l’oferta no pot ser un eslògan alternatiu a la regulació o a la protecció social, però tampoc pot quedar relegat perquè els seus resultats no siguin immediats. Si durant anys no es produeix prou habitatge assequible en els territoris on augmenten les necessitats, les polítiques d’emergència acabaran actuant permanentment sobre una escassetat que no s’ha corregit. Legislar reactivament per disposar d'arguments per tot el que no s'ha fet en dècades no es pot considerar una bona pràctica.

Qui assumeix els costos?

Una política pública no s’hauria d’avaluar únicament pels beneficis que pretén generar. També cal identificar els costos, els riscos i les externalitats, i determinar qui els assumeix. Aquesta és una pregunta pròpia de la responsabilitat social i resulta especialment útil en política perquè moltes mesures aparentment protectores poden consistir, en la pràctica, a traslladar una responsabilitat col·lectiva a un actor concret.

Si considerem que una família vulnerable no pot ser desnonada sense alternativa habitacional, estem expressant una opció legítima de protecció social. Però immediatament apareixen altres preguntes: durant quant de temps s’ha de mantenir aquesta protecció, qui assumeix el cost del lloguer, què passa si el propietari necessita aquell ingrés, quina responsabilitat correspon a l’Administració i amb quins recursos pot garantir una alternativa. Si la decisió col·lectiva consisteix a protegir una persona vulnerable, cal justificar per què el cost ha de recaure sobre el conjunt de la societat o sobre un particular concret i en quines condicions.

La mateixa exigència funciona en sentit contrari. Defensar la seguretat jurídica, el cobrament de les rendes o la recuperació d’un habitatge no resol què ha de passar amb una família que objectivament no disposa d’alternativa. Tampoc no es pot donar per fet que tots els propietaris es trobin en la mateixa situació econòmica, de la mateixa manera que no tots els llogaters tenen les mateixes necessitats ni tots els operadors immobiliaris tenen la mateixa capacitat. Una política ben dissenyada necessita distingir situacions i evitar que categories molt àmplies —propietari, llogater, gran tenidor, vulnerable— substitueixin l’anàlisi de la realitat que es pretén regular.

Aquesta mirada obliga a passar de la proclamació de principis a la gestió de les conseqüències. Les intencions són necessàries per orientar l’acció política, però no són suficients per valorar-ne la responsabilitat. Cal preguntar-se si la mesura és viable, si l’Administració disposa de capacitat per executar-la, si els incentius que genera són coherents amb els objectius, si hi ha grups que assumiran costos desproporcionats i si existeixen mecanismes per corregir la política quan els resultats no siguin els previstos.

Deliberar no és buscar sempre el punt mig

La deliberació ètica pot proporcionar una metodologia útil per abordar aquesta mena de conflictes. Però la metodologia sols és apta per als que realment volen arribar a un acord per solucionar un problema. El primer pas és identificar els valors legítims que entren en tensió, en lloc de començar donant per fet que un dels camps representa el bé i l’altre un interès moralment inferior. A partir d’aquí, cal observar què passaria si prioritzéssim absolutament cadascun dels valors, identificar quins béns quedarien perjudicats i explorar alternatives que permetin protegir millor el conjunt d’interessos legítims.

Aquest mètode no comporta situar-se sistemàticament al 50% entre dues posicions. Hi haurà ocasions en què un dret, la gravetat d’un impacte, la irreversibilitat d’un dany o l’evidència disponible justifiquin donar clarament més pes a una de les opcions. Deliberar no és convertir el centrisme en una virtut, sinó posar a prova les decisions abans d’adoptar-les i obligar-nos a considerar allò que el nostre propi marc ideològic podria estar deixant fora.

Algunes preguntes senzilles poden ser molt exigents. Podríem explicar públicament no solament els beneficis d’una mesura sinó també els seus costos? Acceptaríem la mateixa regla si ens trobéssim entre les persones perjudicades? Aplicaríem el mateix criteri davant d’un cas equivalent? I, en política, hi ha una prova especialment reveladora: defensaríem aquesta mateixa regla si fos el nostre adversari qui governés? La coherència no significa mantenir inalterables totes les posicions, perquè modificar-les davant de noves evidències pot ser un signe de responsabilitat. El problema apareix quan el criteri canvia simplement perquè han canviat els actors beneficiats o la posició de govern i oposició.

El desacord no és el problema

Una democràcia plural no necessita eliminar el conflicte. Govern i oposició, esquerra, centre i dreta, actors socials i econòmics poden tenir concepcions molt diferents sobre com ha de funcionar el mercat de l’habitatge, quin paper ha de tenir el sector públic o fins on han d’arribar determinades regulacions. Pretendre que totes aquestes diferències desapareguin seria despolititzar problemes que contenen opcions ideològiques legítimes.

El problema apareix quan el desacord sobre una proposta es transforma en una deslegitimació de l’altre. En habitatge, preguntar pels efectes d’una mesura sobre els petits propietaris no hauria de permetre concloure automàticament que algú està contra el dret a l’habitatge. De la mateixa manera, recordar que la propietat té una funció social no equival a negar el dret de propietat. Quan incorporar a l’anàlisi el valor defensat per l’altra part es percep com una traïció al propi camp, el matís es penalitza i la deliberació queda bloquejada abans de començar.

La política necessita confrontació, però també necessita preservar les condicions que permeten continuar deliberant i cooperant l’endemà. Les relacions polítiques i institucionals tenen memòria: els compromisos complerts o incomplerts, els canvis inesperats de les regles, la manera de tractar els interlocutors i l’ús tàctic dels acords condicionen la confiança futura. Una estratègia pot ser rendible per a un actor en el curt termini i, tanmateix, contribuir a un sistema en què cada vegada sigui més difícil acordar polítiques complexes que necessiten continuïtat durant diversos mandats.

Qualitat política i responsabilitat

Fa anys que en l’àmbit empresarial i organitzatiu defensem que la responsabilitat social no consisteix merament a proclamar bons valors. Implica identificar els impactes, escoltar els grups d’interès, incorporar les seves inquietuds en la presa de decisions, prevenir efectes adversos, rendir comptes i revisar allò que no funciona. Aquesta mateixa lògica planteja una pregunta interessant per a la política: fins a quin punt podríem avançar cap a una Responsabilitat Social de la Política entesa no com una nova ideologia, sinó com un sistema de gestió de la qualitat i dels impactes de l’acció política? Fa anys que vaig fer un model, però us podeu imaginar que mai cap persona de l'entorn de la política m'ha demanat res en aquest sentit. 

Aquesta perspectiva no hauria de determinar quin programa és correcte ni exigir neutralitat als partits. Una força política té dret a defensar un projecte propi, a prioritzar determinats valors i a competir per obtenir el poder necessari per aplicar-lo. La responsabilitat apareix en la manera com exerceix aquesta legítima parcialitat: la qualitat de la informació que utilitza, l’atenció als impactes, la viabilitat de les propostes, la consideració dels grups afectats, la coherència dels criteris, la capacitat de rectificar i la responsabilitat assumida pels efectes generats.

El debat dels darrers dies acabarà tenint conseqüències polítiques i electorals, com és natural. Però, des del punt de vista de la qualitat política, la pregunta més rellevant és una altra: després de tot aquest debat, entenem millor el problema de l’habitatge i disposem de millors condicions per resoldre’l? Si la discussió només ens ha permès identificar qui considerem culpable i reforçar les conviccions prèvies de cada camp, probablement haurem produït molta política, però no necessàriament millor política.

Potser alguns dels grans problemes que tenim davant no necessiten menys ideologia ni menys discrepància. Necessiten més capacitat per anar a l’arrel, més evidència, més deliberació sobre els impactes i més responsabilitat sobre les conseqüències. En definitiva, menys gesticulació i més deliberació.

12.5.22

El Consell Econòmic i Social de @matarocat lliura els premis Més Mataró Empresa Societat a les millors iniciatives d' #RSE #RSC en el sector empresarial @sommobilitat @nemmataro #estilmar

  • La Jornada Anual del Consell Econòmic i Social ha donat a conèixer els guanyadors de la 1a edició dels premis Més Mataró Empresa Societat.
  • Josep Maria Canyelles ha estat membre del Jurat, juntament amb representació de FAGEM, UGT i del propi ajuntament.

Els guardons tenen per objectiu promoure la integració de les polítiques de responsabilitat social (RS) en les iniciatives empresarials, a l’hora que contribuir al desenvolupament socioeconòmic responsable de Mataró i promoure bones pràctiques de RS que puguin servir de referència per incentivar la transferibilitat i la intercooperació.


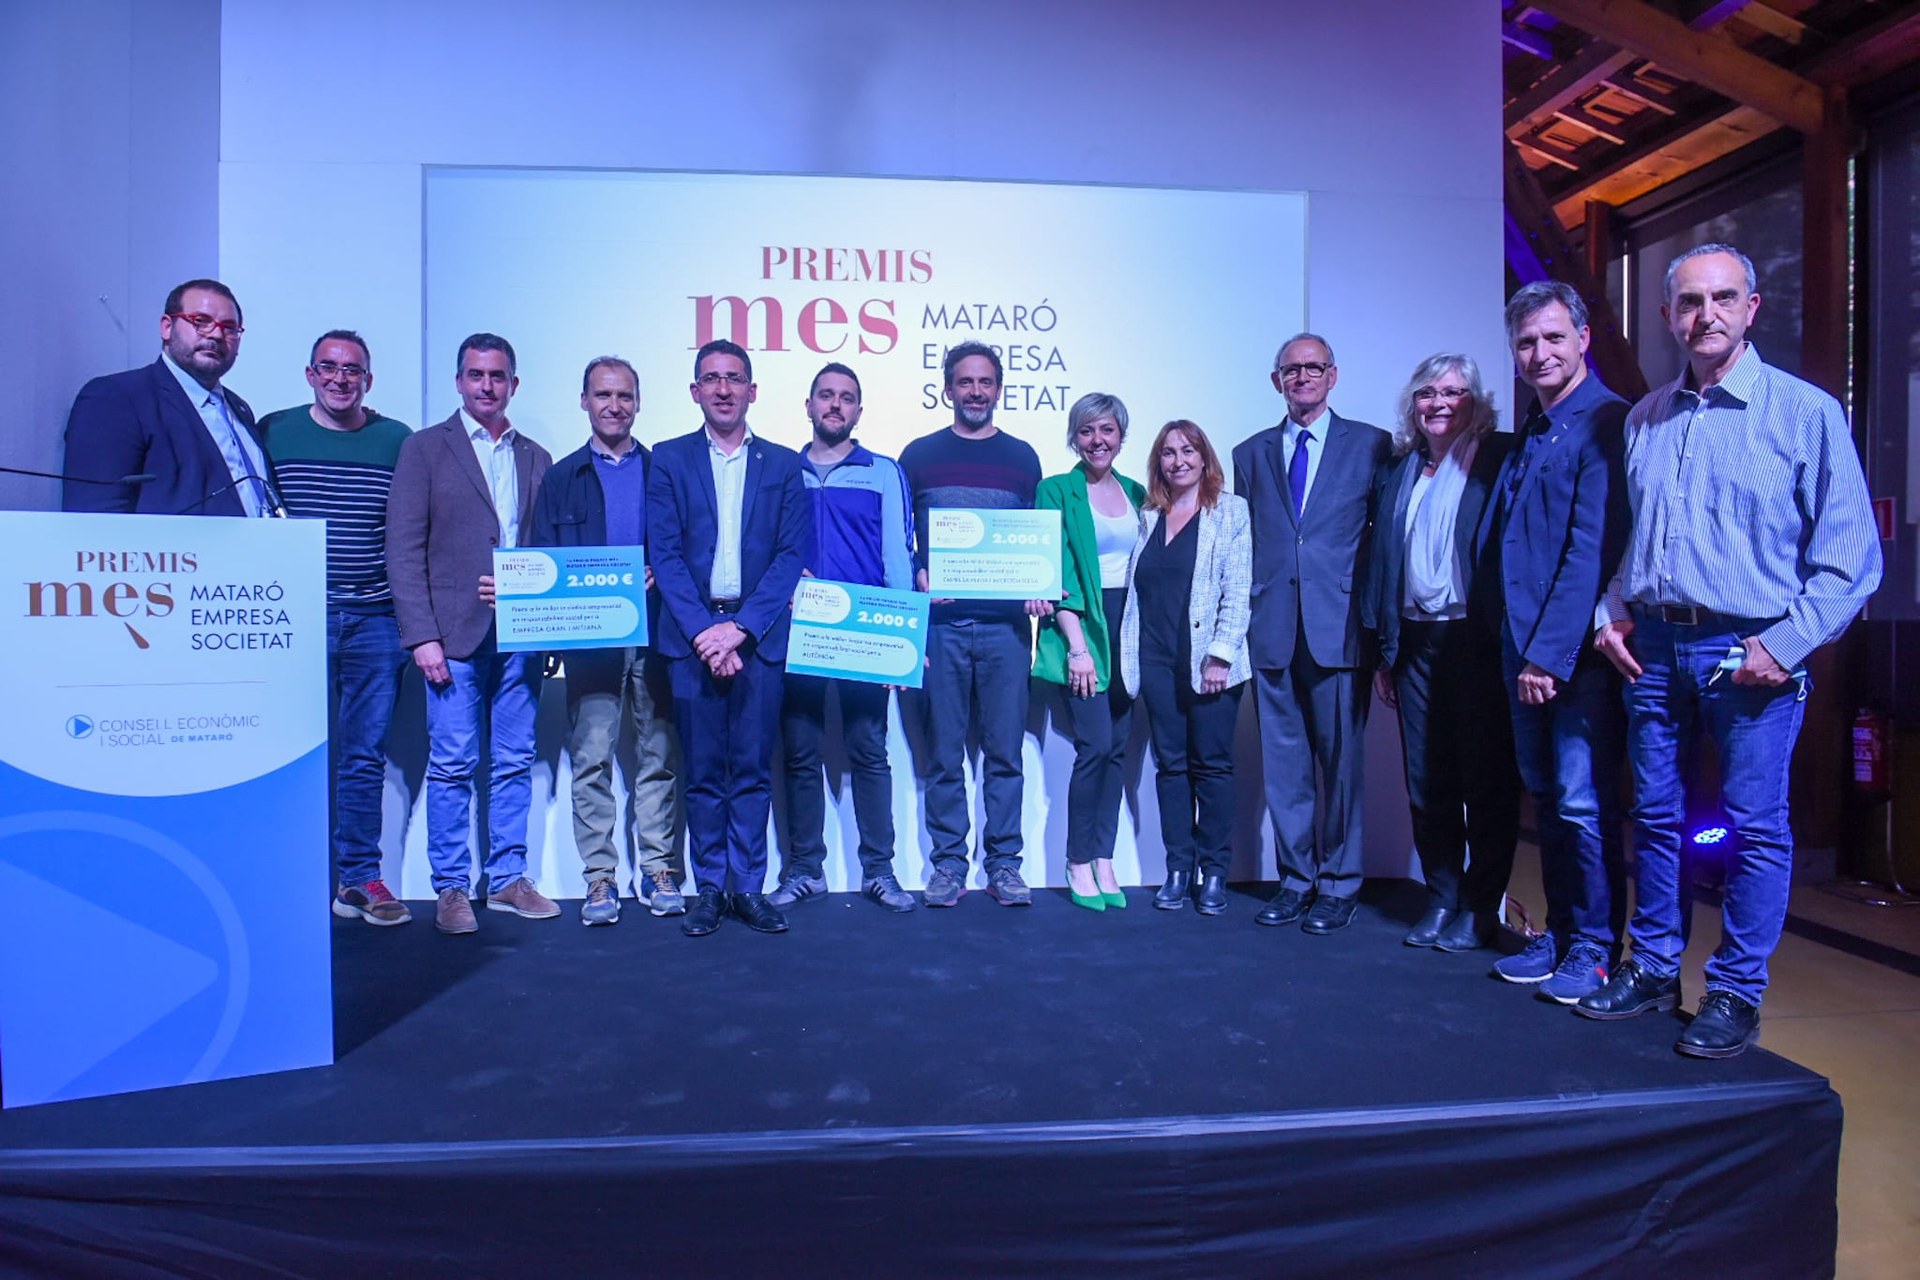
           Foto de família dels guanyadors dels Premis. Foto: Albert Canalejo/Ajuntament


L'acte va tenir lloc dilluns 25 d'abril a la Nau Gaudí. El president del Consell Econòmic i Social de Mataró i regidor delegat d’Ocupació i Empresa, Sergi Morales, ha donat la benvinguda a la Jornada, que ha clos l'alcalde, David Bote. L’acte ha inclòs la ponència d’Antón Costas, president del Consell Econòmic i Social d’Espanya, que ha parlat de les “Claus per reconciliar el creixement econòmic amb el progrés social”.

A continuació s’ha fet la lectura del veredicte i lliurament dels Premis que, tal i com recollien les bases, s’adreçaven a projectes empresarials orientats als àmbits social (iniciatives relacionades amb la vinculació i la contribució positiva de l’activitat empresarial amb el seu entorn social), mediambiental (projectes amb sensibilitat per l’impacte mediambiental), i econòmic (actuacions relacionades amb l’ètica del model econòmic, models participatius de gestió i governança i en la innovació en clau social).

El guardó a l’Empresa gran o mitjana, ha recaigut en Estilmar SA, empresa nascuda l’any 1981 al Masnou, però establerta a Mataró, que es dedica al disseny i fabricació de teixits per moda de bany, moda íntima i esport. Més del 80% dels seus productes són exportats a més de 40 països d’arreu del món. Rep el premi pel projecte ECOWAVE, una iniciativa que destaca per l’ ús de tecnologies més eficients amb els recursos naturals, evitant el seu malbaratament i reduint la petjada en el medi ambient. A més, la política de proveïdors quilòmetre zero enforteix la xarxa local de teixidoria i tintures, alhora que potencia el sector tèxtil, el qual té un gran impacte a l’ economia a la ciutat.

Pel que fa a la categoria d’Empresa petita o microempresa el jurat ha decidit atorgar el Premi a SOM Mobilitat SCCL, cooperativa de consumidors i usuaris sense ànim de lucre nascuda a Mataró el 2016 i que actualment ofereix servei de lloguer de vehicles elèctrics compartits a 23 municipis. El jurat destaca la seva aposta per una mobilitat més sostenible, reduint l’impacte mediambiental amb l’ús del vehicle elèctric compartit. També la seva vocació de treball amb altres cooperatives de la xarxa d’Economia Social, un sector fortament arrelat a la ciutat de Mataró. Per últim, també la seva coherència en totes les àrees de treball, així com l’intercooperació amb aliances estratègiques que li permetran un millor posicionament en el mercat tecnològic i de business intelligence.

Sergi Domènech (Estilmar): "Som una botiga d'alimentació a granel. Es pot comprar la quantitat que es necessita i reduir l'impacte mediambiental dels plàstics".

Ricard Jornet Ginestà (Som Mobilitat): "Som una xarxa de vehicles elèctrics que la ciutadania pot compartir amb una aplicació mòbil".

Vicente Inglada (Va de Verd): "Tèxtil sostenible de producció local sense utilitzar aigua i amb energia verda".

A la categoria d’Empresa petita o microempresa també s’han fet tres mencions especials a les empreses Coop de Pedal SCCL, Appat delivery SL i Cotexmo SL.

El darrer guardó de la nit, a la millor iniciativa d’Autònom, se l’ha endut Vicente Inglada Alcaide, per la botiga Va de Verd, ubicada al carrer de Santa Teresa. Va néixer com a cooperativa al 2017 i al 2020 es va dissoldre, continuant el negoci com a autònom un dels socis fundadors. Obté el premi per posar en valor el comerç de la ciutat amb productes naturals i a granel que fomenten el consum responsable, ecològic i de proximitat. S’ha valorat la seva contribució a potenciar la xarxa econòmica local, l’impacte mediambiental per la reducció, reutilització i reciclatge de residus i per la sensibilització cap a un consum sostenible.

Els guanyadors de cadascuna de les tres categories han rebut una dotació econòmica de 2.000 €, el reconeixement per part del Consell Econòmic i Social i l’Ajuntament de Mataró així com el suport en la promoció i presència a mitjans de la iniciativa guanyadora.

Font

5.11.20

Demandes de major seguretat jurídica contra la irresponsabilitat d'Hisenda

  • Assessors fiscals demanen més seguretat jurídica i estabilitat en les normes tributàries.
  • Responsabilitat Global se suma a aquesta exigència, davant els abusos de poder, discrecionalitat, persecucions d'autònoms i microempreses.
  • I afegiríem allò que la FETTAF, al ser una organització espanyola, no explicita: els coneguts i evidents diferents criteris usats per la Agència Tributària segons territoris i la persecució de les empreses catalanes amb una obcecació no vista en altres llocs.

La Federació Espanyola d'Associacions Professionals de Tècnics Tributaris i Assessors Fiscals, FETTAF, en el marc de les Jornades Virtuals que donen començament avui, reclama deu mesures imprescindibles que aportin major certesa i seguretat jurídica per garantir el bon funcionament en la gestió dels tributs.

Per FETTAF és necessari un canvi d'actitud de l'Administració Tributària cap a una major col·laboració social i una major consciència tributària en l'elaboració de normes pels legisladors.

  1. En l'àmbit legislatiu, s'ha de comptar amb una major estabilitat en les normes i que aquestes siguin més intel·ligibles i menys restrictives.
  2. Minorar l'abús per part de l'Administració Tributària, en algunes ocasions, de les seves prerrogatives com a Administració.
  3. Una major motivació dels actes administratius i, en particular, de les sancions, que ajudin a donar claredat als arguments utilitzats per l'Administració.
  4. Unicitat en les resolucions de la diferents administracions tributàries per a casos similars. Utilització dels mateixos criteris per als diferents actes administratius per a totes les administracions.
  5. Aplicació efectiva, sense fissures, de el principi de confiança legítima. Si es produeix un canvi de criteri en la interpretació d'una norma tributària: no hi pot haver retroactivitat, llevat que sigui favorable a contribuent.
  6. Menor "persecució" a PIMES, autònoms i empreses de baix risc a través de continus requeriments i revisions -aquest excés suposa perjudicis i costos indirectes als contribuents-.
  7. Major celeritat en la contestació a Consultes Vinculants per part de la DGT. Les demores en les contestacions crea inseguretat jurídica al contribuent.
  8. Aplicació total de la plataforma informàtica en les relacions amb els contribuents i, en particular, en l'àmbit de recaptació i gestió. Des Federació assenyalen la importància de rectificar declaracions censals, sense necessitat de fer substitutives o complementàries i l'expedició de certificats en temps real quan el deute ha estat abonada, entre d'altres.
  9. Criteris clars, constants i homogenis de l'AEAT i la Fiscalia a l'hora de decidir quan ha de dirigir l'acció penal contra l'assessor fiscal.
  10. Admissió de l'"error humà", de no reincidents, a l'hora de qualificar l'actuació de contribuent.

Demandas de mayor seguridad jurídica contra la irresponsabilidad de Hacienda

  • Asesores fiscales piden mayor seguridad jurídica y estabilidad en las normas tributarias.
  • Responsabilitat Global se suma a esta exigencia, ante los abusos de poder, discrecionalidad, persecución de autónomos y microempresas. 
  • Y añadiríamos lo que la FETTAF, al ser una organización española, no explicita: los conocidos y evidentes diferentes criterios usados por la Agencia Tributaria según territorios y la persecución de las empresas catalana con una obcecación no vista en otros sitios.


La Federación Española de Asociaciones Profesionales de Técnicos Tributarios y Asesores Fiscales, FETTAF, en el marco de las Jornadas Virtuales que dan comienzo hoy, reclama diez medidas imprescindibles que aporten mayor certeza y seguridad jurídica para garantizar el buen funcionamiento en la gestión de los tributos.

Para FETTAF es necesario un cambio de actitud de la Administración Tributaria hacia una mayor colaboración social y una mayor conciencia tributaria en la elaboración de normas por los legisladores.

  1. En el ámbito legislativo, se tiene que contar con una mayor estabilidad en las normas y que éstas sean más inteligibles y menos restrictivas.
  2. Minorar el abuso por parte de la Administración Tributaria, en algunas ocasiones, de sus prerrogativas como Administración.
  3. Una mayor motivación de los actos administrativos y, en particular, de las sanciones, que ayuden a dar claridad a los argumentos utilizados por la Administracion.
  4. Unicidad en las resoluciones de la distintas Administraciones Tributarias para casos similares. Utilización de los mismos criterios para los diferentes actos administrativos para todas las Administraciones.
  5. Aplicación efectiva, sin fisuras, del principio de confianza legítima. Si se produce un cambio de criterio en la interpretación de una norma tributaria: no puede haber retroactividad, salvo que sea favorable al contribuyente.
  6. Menor “persecución” a PYMES, Autónomos y empresas de bajo riesgo a través de continuos requerimientos y revisiones –este exceso supone perjuicios y costes indirectos a los contribuyentes-
  7. Mayor celeridad en la contestación a Consultas Vinculantes por parte de la DGT. Las demoras en las contestaciones, crea inseguridad jurídica al contribuyente.
  8. Aplicación total de la plataforma informática en las relaciones con los contribuyentes y, en particular, en el ámbito de recaudación y gestión. Desde Federación señalan la importancia de rectificar declaraciones censales, sin necesidad de hacer sustitutivas o complementarias y la expedición de certificados en tiempo real cuando la deuda ha sido abonada, entre otros.
  9. Criterios claros, constantes y homogéneos de la AEAT y la Fiscalía a la hora de decidir cuándo debe dirigirse la acción penal contra el asesor fiscal.
  10. Admisión del “error humano”, de no reincidentes, a la hora de calificar la actuación del contribuyente.


26.6.18

[ACTE] El sentit empresarial de l'RSE. Conferència de Josep Maria Canyelles a Manresa sobre Responsabilitat Social per a Pimes i microempreses. 50 aniversari Arfe Arderiu Consultors

En el marc del 50 aniversari d'Arfe Arderiu Consultors tindrà lloc aquest proper dijous a Manresa una conferència sobre el sentit empresarial de la responsabilitat social de les empreses orientada a pimes i microempreses.

La conferència serà a càrrec de Josep Maria Canyelles, expert en RSE. Canyelles és soci-consultor de Vector5 i promotor de Responsabilitat Global. També coordina l'associació empresarial Respon.cat.

L'acte també comptarà amb la participació de de l'empresa Teknia (Sra. Isabel Redondo) i la Fundació Sant Andreu Salut (Sra. Alba Oms). L'acte té lloc amb la col·laboració de Càritas Manresa, en el marc del programa Empreses amb Cor.

Podeu confirmar assistència a atencioclient(arrova)arfe.es.

Dijous 28 de juny
19h
Sala Arfe. Edifici Can Jorba
C. Muralla del Carme, 17-23, 1r
Manresa (Bages)


4.4.18

Presentació de l’Observatori Intercol·legial de Transparència i Retiment de Comptes


Ha tingut lloc avui al Col·legi d'Advocats de Barcelona la presentació de l'Observatori Intercol·legial de #Transparència i Retiment de Comptes. L'objectiu és impulsar relacions amb altres entitats, elaborar estudis i estimular polítiques de transparència, integritat, ètica i bon govern dels Col·legis Professionals.

Es tracta d’habilitar un instrument adequat per a la interlocució i la col·laboració amb les administracions públiques, organismes i entitats que integren el sector públic en tots els aspectes vinculats a la regulació de la transparència i el retiment de comptes. El nou Observatori té per finalitat recollir, observar, investigar, enregistrar i compartir normes, procediments, guies, codis i experiències de la transparència i el retiment de comptes en l’entorn corporatiu professional, amb l’objectiu d’estimular les bones pràctiques i contribuir al desenvolupament de la bona governança, singularitzada per la integritat i l’ètica.

Daniel Faura, president del Col·legi de Censors Jurats de Comptes de Catalunya i president de l’Observatori Intercol·legial de Transparència i Retiment de Comptes, ha presentat la iniciativa i ha establert un diàleg amb els dos ponents de la taula sobre “Ètica i professions".

Joan Fontrodona, director del Departament d’Ètica Empresarial d’IESE Business School, i Francesc Torralba, director de la Càtedra Ethos d’Ètica Aplicada de la Universitat Ramon Llull, han tingut una conversa amable on han sortit, entre altres, aquestes reflexions.

Ètica, problema de definició o de pràctica?

Francesc Torralba: A l'imaginari col·lectiu hi ha moltes definicions. Per Aristòtil, l'ètica és filosofia pràctica, és anàlisi de la praxi, en el benentès que hi ha praxis bones i dolentes. I això val per a qualsevol professió.

Joan Fontcoberta: en els diàlegs de Sòcrates, els alumnes analitzaven el cost-benefici de cometre o patir una injustícia. El mestre els diu que el pitjor és cometre la injustícia perquè qui la comet esdevé una persona injusta.

FT. Hi ha una correlació entre “transparència i bona praxi” i entre “opacitat i corrupció”. És millor una cultura de la transparència que no pas una cultura de l’opacitat.

JF. Per trobar l’enfocament adequat en l’assumpció de l’ètica com a actitud i com a praxi es pot formular la pregunta de quant estic disposat a deixar de guanyar si soc ètic. 

FT. Cal posar distància del teu paper.

JF. Com que és difícil, busca consell d'algú de fora.

FT. L'ètica finalment s'ha d'especialitzar en cada sector, és impossible saber de tot o tocar de peus a terra en cada camp.

JF. Hem de tenir uns principis per aplicar en tots els casos. L'ètica és una perquè la persona és una, l'esquizofrènia no funciona.

FT. Ser honest és prioritzar l'ètica professional, cosa que no sempre és fàcil i de vegades la necessitat de subsistència pot dificultar la coherència.

JF. Hem de ser conscients que allò que fem té conseqüències en els altres. Si t'obliguen a col·locar preferents... Es produeixen actes de confiança, amb inconsciència.

La professió s'autoimposen codis ètics o deontològics.

FT. Els codis no salven dels cràpules. El codi ètic d'IO és molt rigorós, però això no salva. El procés de generació del codi té molta importància perquè la gent va prenent consciència de quines són les bones i les males pràctiques. Una via és que hi hagi mesures punitives. L'altra és que hi hagi auditories (per exemple de portals de transparència).

Fins a quan estem disposats a ser transparents?

FT (autor del llibre Quanta transparència podem digerir). En la mesura que aixequem el vel ens ofeguem i generalitzem. No sé quanta transparència podem digerir però és millor que no una cultura de l'opacitat. Als qui tenen draps bruts no agrada, però qui no té res a amagar no li preocupa. En tot cas, abans de la transparència caldria endreçar. Cal trobar el límit en el dret a la intimitat i privacitat, així com en àmbits de seguretat.

JF. Hi ha una confusió de la transparència amb bolcar tota la informació, tanta que no saps per on començar. Dir la veritat no implica que tothom ho sàpiga tot. Cal valorar qui ha de saber què. Quan un vidre està massa net es corre el perill que algú el travessi!

Reflexió publicada anteriorment a Responsabilitat Global:

28.12.16

Recull d’activitats de suport al teixit empresarial de la Diputació de Barcelona - 2017

Responsabilitat Global ofereix una activitat dins el recull d'activitats de suport a l'activitat empresarial de la Diputació de Barcelona.

Aquest Recull [en format pdf] presenta 165 activitats, que estan organitzades en quatre blocs: Sessions d’acompanyament per a persones emprenedores, Tallers de consolidació d’empreses, Sessions informatives sobre temes d’actualitat i un quart de
Dinàmiques de networking, adreçades a empreses, principalment micro i pimes, i persones emprenedores, amb una metodologia i característiques determinades, que es posen a disposició dels ens locals per tal que incorporin, les que considerin oportunes, a la seva oferta de serveis. Els destinataris finals del Recull són les empreses del territori, principalment micro i pimes, i persones emprenedores que s'adrecen als serveis locals de suport empresarial, a través dels quals es realitzen les activitats d'acompanyament, formatives i informatives corresponents.

Josep Maria Canyelles (Responsabilitat Global) hi ofereix novament la sessió informativa d'RSE, que ha tingut una gran valoració sempre que s'ha portat a terme:
  • Sessió informativa: La responsabilitat social de les empreses: millorar la gestió i la competitivitat (pg. 165)
La responsabilitat social de les empreses: millorar la gestió i la competitivitat
Responsabilitat social a l'empresa
Codi: S/SR5

OBJECTIUS
Fomentar que les pimes prenguin l’RSE com un estil de gestió propi vinculat als valors de l’empresa i integrat a la seva estratègia.

CONTINGUTS
- Comprendre què pot aportar l’RS a les pimes.
- Conèixer els fonaments sobre com es gestiona l’RS a les pimes.
- Entendre casos concrets d’RS a les pimes.
  • PERFIL PARTICIPANTS: Personal directiu de les empreses i a persones emprenedores.
  • DURADA TOTAL (HORES): 3
  • EXPERT: Josep Maria Canyelles (Responsabilitat Global)
 
Últimes sessions fetes:

17.11.16

Tinc un nou requeriment d'Hisenda: primer paga i després reclama. Indefensió dels autònoms, els més perjudicats!

Fa molts anys que sistemàticament sóc objecte de les investigacions per part de l'Agència Tributària. Malgrat el desgast pels maldecaps i la feinada requerida, mai se m'havia trobat res incorrecte, fins a un cert moment, coincidint amb amb certes interaccions meves a l'Agència i amb alguns dels seus funcionaris. Aquest episodi ja l'explicaré quan toqui, ja que encara està en procés i se'm desaconsella de parlar públicament.

Anem a compartir amb transparència. L'observació atenta dels meus números segueix sent un objectiu per a Hisenda, malgrat haver-se tractat de les xifres modestes d'un consultor autònom. I encara ara és així. Com que és possible que hi hagi altres autònoms que pateixin la mateixa pressió, faré públiques algunes coses, tant com a exercici de transparència com per a facilitar que altres col·legues puguin expressar-me si és el cas els seus paral·lelismes.

Avui he rebut la desestimació del Recurs de reposició corresponent a l'IRPF del 2014, un entre els molts exercicis que tinc oberts. La discrepància és sobre rendiments del treball i rendiments d'activitats econòmiques, a més de les derivades de declarar en un exercici les factures que he cobrat l'any següent. En el tràmit d'al·legacions vaig aconseguir reduir en un 50% l'import que se'm demanava pagar. No tenia massa sentit que un 50% s'hagués acceptat i l'altre 50% no. Gent amb coneixement de causa em diuen que encara que tingui raó, Hisenda em destina molt de temps i que alguna cosa sempre s'ha d'acabar cobrant.

Se'm diu que "No consta en l'expedient cap acreditació que el contribuent no ordeni per compte propi bé mitjans de producció, bé recursos humans. La nova documentació aportada en el present recurs de reposició no pot entrar a valorar-la aquesta Oficina Gestora segons el que disposa l'article 96.4 del Reglament de gestió i inspecció i procediments administratius comuns. L'article 17.1 de la Llei de l'impost qualifica aquest tipus de rendiments com del treball sempre que no siguin considerats d'activitats econòmiques per tant l'absència de documentació ha de portar a la qualificació dels seus rendiments per cursos o conferències com a rendiments d'una activitat econòmica". He d'interpretar literalment que no s'han mirat la documentació que vaig aportar? Sembla que m'estan dient això, no?

Però resulta que la documentació sí que hi era. Fins i tot correus electrònics on se m'encarregava que anés a fer una sessió d'un curs. Per deixar clar que jo no era l'organtizador sinó merament un docent. Però cal realment justificar fins a aquest nivell per justificar que no he ordenat els mitjans de producció, que no tinc aules... Doncs sí, perquè es parteix de la presumpció de culpabilitat de l'administrat. I ni demostrant-ho...

Com sempre passa a Espanya, els grans esforços d'Hisenda es destinen als que paguem, als que estem dins del sistema, i que es poden produir petits errors o bé discrepàncies, com és el cas, que en fons es deriven d'una gran inseguretat jurídica, que porta a no tenir la certesa de com s'han de fer les coses. Mai saps del cert si ho fas bé del tot o si estàs en zona de risc, tot és interpretable, és la manera de garantir-se un gran poder discrecional. I tot això aplicat a les empreses i particulars sovint amb menys capacitat de defensar-se. Aquí va l'esforç de la Hisenda espanyola. No va pas a perseguir els grans defraudadors, als estafadors. N'agafen uns quants per casualitat, però el sistema no està concebut cap a ells sinó cap als que paguem. Jo sempre he fet el que m'ha dit el gestor. I jo sempre he dit al gestor que ho vull fer bé. I a l'Agència en diferents ocasions he demanat consell, però sempre m'han dit que això ja ho ha de saber el meu gestor, que ells no estan per això.

A més, com ja he anat experimentant a partir del 2012 coincidint amb l'agreujament de la crisi econòmica per al sector públic, no solament s'han incrementat els requeriments sinó que s'ho fan com sigui perquè primer paguis i si no te'n canses i vas presentant al·legacions i finalment al Tribunal al cap d'uns quants anys ja ho podràs recuperar.

Publico ara l'estat actual de situació. Els antecedents són: amb data 11-08-2016 es va presentar un escrit en el qual se sol·licita l'anul·lació de la liquidació practicada per l'Administració per l'impost i l'exercici 2014, fonamentant la petició en la consideració que els rendiments declarats com del treball són correctes ja que no s'han de qualificar de rendiments d'activitats econòmiques i que les diferències entre el consignat en la liquidació provisional i el declarat obeeixen a facturació de l'any 2013 que les entitats declaren el 2014.

INFORME ENVIAT 11-08-2016 (d'aquí fins al final de l'entrada)

Activitat professional durant l'exercici 2014

Durant l'exercici 2014 vaig emetre xxx factures d'honoraris (sèrie H), corresponents a activitat formativa, exempta d'IVA i declarades com a rendiments del treball:

[recull de totes les factures d'honoraris]

Els clients van ser majoritàriament universitats o centres universitaris adscrits a una universitat (xxx), dos col·legis professionals (xxx), i una administració pública (xxx).

Segons la Notificació de 7 d'abril de 2016, solament han estat admesos com a rendiments del treball els corresponents a una de les Universitats (xxx) i un dels Col·legis professionals (xxx).

Justificació de la no subjecció a IVA

La meva activitat professional se centra en la prestació de serveis de consultoria a empreses, administracions públiques o altres organitzacions en la matèria d'ètica empresarial i responsabilitat social.

A partir de la meva experiència en la matèria, algunes organitzacions acadèmiques o que tenen la formació per funció prevista han requerit la meva participació en les seves activitats formatives.

En certs casos, se'm va mostrar per part seva la preferència per la facturació sense IVA atès que jo no ho feia com una activitat empresarial. Després de comprovar l'adequació al marc legal, assessorat pel meu gestor i per altres professionals, vaig optar per facturar aquestes col·laboracions acadèmiques com a honoraris, clarament desvinculats de la meva activitat econòmica. Per això, estic donat d'alta a dos epígrafs diferents d'IAE:
  • 751 Professionals de la publicitat, relacions públiques i similars
  • 934 Ensenyament fora d'establiment permanent
A més d'estar donat d'alta a l'epígraf 934 de l'IAE, es donen en la meva activitat les característiques perquè estiguin considerades com a Rendiments de Treball exemptes:
  • Els honoraris corresponen a fer unes activitats formatives (classes dins assignatures). Per l'import d'aquestes, es pot observar que corresponen a preus habituals per hora de classe universitària.
  • Les classes han estat prestades per mi, com a persona física, en tant que expert en les matèries a impartir. Jo no hi poso més mitjans que la meva presència personal i coneixements. És la institució que em contracta la que disposa de l'ordenació de mitjans materials propis d’ una activitat empresarial.
  • A diferència de les activitats econòmiques de consultoria, no comercialitzo la meva activitat docent, ja que no forma part d'aquelles, sinó que alguns centres de formació m'han demanat que hi faci aquestes col·laboracions menors. 
  • Les matèries de les classes formen part de plans d’estudis acadèmics, oficials. Els col·legis professionals en referència als seus col·legiats o les Diputacions en referència als tècnics i polítics de les administracions locals, tenen la funció de formar i reciclar professionalment. Tots aquests centres educatius disposen d'aquelles unitats econòmiques integrades per un conjunt de mitjans materials i humans, ordenats amb caràcter de permanència, amb la finalitat de prestar de manera continuada serveis d'ensenyament. Per tant, a aquests efectes, no cal que el centre educatiu disposi d'un local determinat en el qual es realitzi materialment l'activitat l'ensenyament, sent suficient que compti amb un conjunt ordenat de mitjans materials i humans destinats a la prestació del servei d'ensenyament.
  • D’acord a criteris jurisprudencials del propi Tribunal de Justícia de la Unió Europea, l’ensenyament exempt es aquella activitat que suposa la transmissió de coneixements i de competències entre un professor i els estudiants, a part d’altres elements que inclouen els corresponents a les relacions que s’estableixen entre professors i estudiants i els que composen el marc organitzatiu en el que s’ imparteix la formació.
  • Per tant s’ han de complir els requisits subjectius i objectius (activitats realitzades per entitats de dret públic o entitats privades autoritzades i que suposi transmissió de coneixements i matèries incloses en els plans d’estudi).
Reunint aquests requisits s’entén clarament que la formació realitzada té el caràcter d’exempt d’IVA. A la consulta vinculant V0723-16 de la Direcció General de Tributs de 23 de febrer de 2016, es posen de manifest aquestes consideracions.

Així mateix, es compleixen els requisits previstos a l'article 20.U.9 de la Llei 37/1992 perquè sigui aplicable l'exempció:

a) Un requisit subjectiu, és a dir, que les esmentades activitats siguin realitzades per entitats de dret públic o entitats privades autoritzades per a l'exercici d'aquestes activitats.
b) Un requisit objectiu. Com ha assenyalat el Tribunal de Justícia, l'ensenyament és aquella activitat que suposa la transmissió de coneixements i de competències entre un professor i els estudiants, acompanyada, a més, d'un conjunt d'altres elements que inclouen els corresponents a les relacions que s'estableixen entre professors i estudiants i els que componen el marc organitzatiu del centre en el qual s'imparteix la formació, sempre que aquestes activitats no siguin de caràcter merament recreatiu.

I com a subjecte passiu tinc dret a ser tractat com els altres professionals que fan la mateixa activitat, tant en aquest estat com a la resta de la Unió Europea:
“Uno. Estarán exentas de este Impuesto las siguientes operaciones:
[...] el artículo 20, apartado uno, número 9º, anteriormente trascrito, constituye la transposición al ordenamiento jurídico interno del artículo 132 de la Directiva 2006/112/CE del Consejo de 28 de noviembre de 2006 relativa al sistema común del Impuesto sobre el Valor Añadido, precepto que establece que los Estados miembros eximirán “la educación de la infancia o de la juventud, la enseñanza escolar o universitaria, la formación o el reciclaje profesional, así como las prestaciones de servicios y las entregas de bienes directamente relacionadas con estas actividades, cuando sean realizadas por Entidades de Derecho público que tengan este mismo objeto o por otros organismos a los que el Estado miembro de que se trate reconozca que tienen fines comparables.”.
5.- En relación con las condiciones y los límites que los Estados miembros pueden establecer a las exenciones previstas en la citada Directiva, se ha pronunciado el Tribunal de Justicia de la Unión Europea, entre otras, en su sentencia de 17 de febrero de 2005, dictada en los asuntos acumulados C-453/02, y C-462/02, en el sentido de que actividades comparables, susceptibles de competir entre sí, no deben ser tratadas de forma distinta a efectos del Impuesto sobre el Valor Añadido, a fin de salvaguardar la neutralidad del Impuesto. Por tanto, de acuerdo con la jurisprudencia del Tribunal de Justicia citada, no puede condicionarse la exención de los servicios educativos, prevista en el artículo 132 de la citada Directiva, existiendo identidad en las prestaciones de servicios realizadas, a que el operador que las realiza esté autorizado por el órgano competente, dado que no se respetaría el principio de neutralidad fiscal.

[fragment de la consulta vinculant V0723-16]
Altres consideracions generals

Reiteradament, any rere any, he rebut per aquest motiu els corresponents requeriments de l'Agència Tributària, i any rere any he hagut d'aportar les mateixes justificacions, fet que suposa per a un professional autònom com jo una càrrega de feina, i entenc que per a la mateixa Administració pública un volum de gestió equivalent. Malgrat tot els temps esmerçat per les dues parts, l'Agència sempre m'ha acabat donant la raó en aquesta matèria recurrent.

Els requeriments reiterats han vingut derivats de la coincidència de tres factors:

a) La facturació en sèrie F i, per altra banda, en sèrie H, la primera subjecte a IVA i la segona no.
b) El fet que alguna institució docent declarés com a activitat econòmica en lloc de rendiment del treball.
c) Factures emeses en un exercici i declarades pel receptor en l'exercici següent, cosa que ha passat reiteradament amb el sector públic com és de domini públic.

En data 25 de març del 2011, vaig reunir-me amb l'administrador Sr. xxx, a qui vaig poder mostrar el malestar per aquesta circumstància i em va indicar verbalment que el meu procediment tributari en aquest aspecte era correcte però que la coincidència dels tres factors provocava que reiteradament fos objecte de requeriments que va qualificar d'automatitzats.

Agrairé en aquest sentit una proposta raonada i amb justificació normativa de quina és la manera més correcta de procedir de cara al futur, aplicable al meu cas, donat que porto dotze anys amb el convenciment que actuo de manera estricta complint amb el marc legal però amb la sospita permanent per part de l'Agència Tributària, que s'ha concretat en requeriments continuats.

14.6.16

16 noves pimes catalanes s'incorporen a la Responsabilitat Social gràcies a l’RSE.Pime 2015

  • Setze pimes han estat reconegudes per la seva participació al Programa RSE.Pime 2015 i s’ha obert la convocatòria de l’edició 2016
  • El conseller Baiget ha presentat l’RSE com una gran oportunitat per a les empreses ja que permet millorar i innovar
Aquest dijous 9 de juny ha tingut lloc l’acte de cloenda del programa RSE.Pime 2015, que ha servit també per a fer el llançament de l’edició 2016.

L’acte ha comptat amb la presència de l’honorable conseller d’Empresa i Coneixement, Sr. Jordi Baiget, que ha reconegut la importància del programa RSE.Pime i ha agraït la participació de les 16 empreses. El conseller ha estat acompanyat en la representació institucional pel Dr. Josep Santacreu, president de Respon.cat i conseller delegat de DKV Assegurances.

Durant l'acte s'ha projectat el vídeo que sintetitza l'edició 2015, amb intervencions de les empreses participants:

Baiget ha considerat que les empreses no són uns ens aïllats del seu entorn sinó que estan ubicades al territori i es relacionen amb persones, i en la mesura que es produeix tota aquesta interrelació, cal que hi exerceixin una responsabilitat social. Així, a més d’intentar ser el més productives possible i el més internacionalitzades i competitives possible, també han de tenir un compromís amb el seu entorn, les persones i el territori. El conseller ha afegit que l’RSE ha de vista com una gran oportunitat, mai com un cost, ja que permet optimitzar processos, tenir una nova mirada envers els teus clients i proveïdors, i altres grups d’interès, que a la llarga et fan més innovadora.

El conseller també ha volgut remarcar que una de les principals responsabilitats de les empreses per fer progressar la societat és crear ocupació i que sigui ocupació de qualitat. I més en moments com aquests que l’administració no en pot crear. Cal reconèixer el compromís de molts empresaris, de moltes empreses, que han fet un esforç enorme en aquests anys de crisi. I moltes de les que han sobreviscut ho han fet aplicant valors, i n’hi ha moltes més de les que ens pensem, perquè no tota l’RSE que es fa té caràcter formal.

Finalment el conseller s’ha mostrat molt favorable a la continuïtat del programa RSE.Pime amb unes noves empreses, i ha mostrat el seu suport, ja que aquest procés empresarial de vincular-se més a l’entorn fa que es pugui fer amb més coneixement, gràcies a l’acompanyament que s’hi brinda. Ha convidat les pimes a atendre el programa RSE.Pime perquè veient el que han dit les empreses participants segur que és una experiència que val la pena, i com ha declarat el mateix Baiget, “perquè l’RSE dóna a les empreses l’oportunitat de continuar progressant i innovant”.

El Dr. Josep Santacreu, president de Respon.cat i conseller delegat de DKV Assegurances, ha explicat que des del naixement de Respon.cat fa un any es van marcar dos reptes importants per a començar, els Premis Respon.cat i el Programa RSE.Pime. L’RSE.Pime s’havia fet al 2008 amb gran èxit i no s’havia pogut repetir i ara cal agrair a la Generalitat de Catalunya i al Consell de Cambres l’esforç per fer-ho possible. Ha manifestat el compromís de Respon.cat per fer-ne una convocatòria anual per tal que més pimes puguin iniciar-se o perfeccionar-se en l’RSE.

Santacreu ha afirmat que l’RSE també ha de ser una carta de presentació de l’empresa catalana al món, perquè de portes enfora l’empresa catalana és reconeguda per la feina ben feta però també volem que se’ns conegui i reconegui per la nostra responsabilitat social. Com diu l’Ideari de l’RSE, fem de l’RSE la manera catalana de fer empresa.

Per acabar ha agraït l’esforç de les setze pimes participants i ha convidat tot tipus empreses a gestionar l’RSE, sigui quina sigui dimensió i activitat, i també ha fet una crida a participar al programa RSE.Pime. També ha obert les portes de l’associació a totes les participants, ja que Respon.cat és una associació empresarial que té les portes obertes per a totes aquelles empreses que en vulguin formar part.

Tant el conseller com el president de Respon.cat han fet referència a la Casa Llotja de Mar, que allotja des de fa més de set segles una institució de referència, el Consolat de Mar, que ha demostrat la seva validesa al llarg dels segles per solucionar conflictes.

L’acte s’ha iniciat amb les intervencions breus de vuit persones que han demanat al teixit empresarial que es facin seus cadascun dels vuit Focus de l’RSE a Catalunya. Cadascuna de les intervencions ha anat seguida d’una piulada de resum, que s’ha divulgat per Twitter.

Publicació dels 16 casos

Els participants a l’acte s’han endut la publicació amb els casos de les 16 pimes, que s’ha editat en paper especialment per a l’ocasió, i que properament podreu trobar al web de Respon.cat. A l’entrada de l’acte es va lliurar una llibreta que conté informació relacionada amb el projecte Focus de l’RSE a Catalunya i el foment dels Objectius de Desenvolupament Sostenible (ODS) de Nacions Unides. Aquesta llibreta ha estat elaborada per CET Apunts, empresa membre de Respon.cat que dóna feina a persones amb discapacitat i problemes de salut mental.

Convocatòria oberta edició 2016

A més, durant l’acte s’ha donat a conèixer la nova edició del Programa RSE.Pime, amb el termini de divendres 17 de juny per a sol·licitar-hi la participació. A més de mostrar les dades bàsiques de l’RSE.Pime, Josep Maria Canyelles, coordinador de Respon.cat, ha explicat que enguany el format sofreix alguns canvis per a adaptar-lo als criteris de la Reforma horària, una campanya activa que vol adequar els horaris de la societat catalana a un model més racional, que faciliti la conciliació de la vida laboral i familiar, i una millora en la productivitat de les empreses a partir d’una optimització de la gestió del temps.

El Programa RSE.Pime, està promogut per Respon.cat, amb la col·laboració del Consell de Cambres de Comerç de Catalunya i el suport del Departament d’Empresa i Coneixement de la Generalitat de Catalunya.

També han estat presents a l’acte, el director del Consell de Cambres de Catalunya, Sr. Narcís Bosch; el director del programa PIME de l’agència ACCIÓ, Sr. Jordi Serret; la directora adjunta de l’Oficina Antifrau, Sra. Maite Masià; i el president del Consell Català de Formació Professional, Sr. Jordi Ficapal, a més de representants d’empreses membres de Respon.cat, i d’altres empreses sensibles amb l’RSE.

L’acte ha tingut lloc de 5 a 6 de la tarda al Saló Daurat de la Casa Llotja de Mar, amb un format àgil i puntual, per compromís de Respon.cat amb una bona gestió del temps com a part de la responsabilitat social. Prèviament, a les 16h, ha tingut lloc l’assemblea general ordinària de l’associació Respon.cat, que ha servit per a aprovar els comptes i on s’ha analitzat el desenvolupament de la iniciativa i s’ha donat la benvinguda a set nous membres.

28.1.16

Algunes bones pràctiques de Taxis Igualada mostrades a TV3 @taxisigualada

  • Taxis Igualada va rebre el reconeixement de Respon.cat al 2014 junt amb altres microempreses i pimes amb bones pràctiques de responsabilitat social
Entrevista_Ricard_Tomàs_Taxis_Igualada_14-01-2016Ricard Tomàs, taxista autònom identificat com Taxis Igualada, ha estat entrevistat en el programa Divendres de TV3, que el dia 14 de gener es va realitzar a la capital de l'Anoia. En el reportatge va poder mostrar algunes de les innovacons que va incorporar en el taxi des del començament de la seva activitat.  


Entrevista_Ricard_Tomàs_Taxis_Igualada_b_14-01-2016 Podeu llegir en aquest PDF les bones pràctiques que Respon.cat va voler destacar, en el reconeixement fet conjuntament amb el Consell de Cambres de Comerç de Catalunya i el Departament d'Empresa i Ocupació de la Generalitat de Catalunya.    


Podeu veure tot seguit el fragment de l'entrevista, o també podeu veure el programa sencer.


Ricard Tomàs, propietari, recull el reconeixement. Taxis Igualada,www.taxisigualada.com,Igualada (Anoia)Aquesta és la imatge de Ricard Tomàs recollint el reconeixement, al desembre del 2014 i, a sota, podeu tenir accés a les notícies d'aquell acte:

Ricard Tomàs, propietari, recull el reconeixement. Taxis Igualada, www.taxisigualada.com, Igualada (Anoia)


26.10.15

Jornada RSE a Montornès del Vallès: demà 27 octubre de 15 a 18h


  • Darrera sessió del cicle de tallers i xerrades gratuïtes que s’ha organitzat per al mes d’octubre adreçades a l'empresa i l'emprenedoria.
  • El taller és gratuït i va a càrrec de Josep Maria Canyelles, expert de Responsabilitat Global.

La responsabilitat social corporativa de les empreses

Dia i hora: dimarts 27/10/2015 de les 15:00 a les 18:00

El Casal de Cultura acull avui el sisè i últim taller programat dins del cicle Nous reptes per a les empreses i l’emprenedoria, organitzat pel Departament municipal d'Ocupació, Promoció Econòmica i Comerç amb el suport de la Diputació.

La formació té per objectiu fomentar que les PIMES prenguin la responsabilitat social corporativa com un estil de gestió propi vinculat als valors de l’empresa.


Cicle “Nous reptes per a les empreses i l’emprenedoria”
Durant el mes d’octubre es durà a terme a Montornès el cicle “Nous reptes per a les empreses i l’emprenedoria”. És la quarta vegada que el Departament Municipal de Promoció Econòmica organitza una programació de formació gratuïta adreçada específicament a les persones que tenen inquietuds emprenedores i a l’empresariat. L’objectiu és ajudar-los a dinamitzar els seus projectes i a afrontar els reptes que se’ls plantegen.

Temàtiques pràctiques, atractives i interessants 
Les sessions aniran a càrrec d’especialistes i docents amb una àmplia trajectòria en cadascuna de les matèries que es tractaran. Abordaran qüestions com la fidelització dels clients, el paper de les xarxes socials en el món empresarial, la negociació, responsabilitat social corporativa, gestió i competitivitat, així com qüestions d’especial rellevància per a l’emprenedoria i el jove empresariat.

Inscripcions:

Biblioteca de Montornès
C. de Can Parera, 34
Tel. 93 568 65 30
b.montornes@diba.cat
Horaris: de dl. a dv. de 15.30 a 20.30 h; dj. també de 9.30 a 13 h i ds. de 10 a 13 h
Dept. Mpal. d’Ocupació, Promoció  Econòmica i Comerç
C. de la Pau, 10
Tel. 93 566 70 04
empresa@montornes.catHorari: de dl. a dv. de 9 a 14 h
ON LINE, a través del següent FORMULARI

Font: Ajuntament de Montornès del Vallès 
PDF amb tot el cicle 
Info anterior: Jornada RSE a Montornès del Vallès: 27 d'octubre

15.10.15

Jornada RSE a Montornès del Vallès: 27 d'octubre

LA RESPONSABILITAT SOCIAL DE LES EMPRESES: MILLORAR LA GESTIÓ I LA COMPETITIVITAT, MONTORNÈS DEL VALLÈS

Dijous 27 d’octubre

L'Ajuntament de Montornès del Vallès ha programat una sessió sobre Responsabilitat Social de les Empreses: millorar la gestió i la competitivitat. La sessió s'adreça preferentment a pimes i microempreses.

El seminari, a càrrec de Josep Maria Canyelles (Responsabilitat Global) té per objectiu fomentar que les PIMES prenguin l’RSE com un estil de gestió propi vinculat als valors de l’empresa. Canyelles, expert en RSE, hi presentarà alguns casos d'empreses. L'objectiu és millorar la gestió i la competitivitat empresarial a través de la Responsabilitat Social Empresarial (RSE). Per això, focalitzarà la sessió en treballar el sentit netament empresarial de l'RSE.

Aquesta sessió forma part de l'oferta d'activitats del Recull d'activitats de suport al teixit empresarial de la Diputació de Barcelona.  Més de 150 activitats en format taller o sessió, adreçades a empreses, principalment micro i pimes, i persones emprenedores, que es posen a disposició dels ens locals per tal que incorporin, les que considerin oportunes, a la seva oferta de serveis.

Data: 27 d’octubre, de 15h a 18h
Lloc: Montornès del Vallès

12.10.15

Berga: Seminari pràctic d'RSE per a empreses petites i mitjanes. Dimarts 13 d'octubre matí

  • L’Agència de Desenvolupament del Berguedà organitza un taller adreçat a les empreses de la comarca
  • Josep Maria Canyelles, expert en RSE, abordarà el sentit empresarial, estratègic i vinculat a la competitivitat de l'RSE
Dimarts 13 d'octubre tindrà lloc a Berga una jornada sobre Responsabilitat Social de les Empreses adreçada preferentment a pimes i microempreses.

L’Agència de Desenvolupament del Berguedà organitza aquesta activitat dirigida a les empreses de la comarca sobre la responsabilitat social empresarial amb l'objectiu de fomentar que les petites i mitjanes empreses (PIMES) prenguin la Responsabilitat Social Empresarial com un estil de gestió propi. Durant la jornada es parlarà sobre què pot aportar la responsabilitat Social a les PIMES, es donaran a conèixer els fonaments sobre com es gestiona la responsabilitat social.

Josep Maria Canyelles, expert en RSE, portarà a terme el taller. L'objectiu és millorar la gestió i la competitivitat empresarial a través de la Responsabilitat Social Empresarial (RSE). Per això, Canyelles focalitzarà la sessió en treballar el sentit netament empresarial de l'RSE.


10:00 - Seminari LA RESPONSABILITAT SOCIAL DE LES EMPRESES: Millorar la gestió i la competitivitat.
Lloc: Agència de Desenvolupament del Berguedà (C/Lluís Millet, 33 - Berga)
Detalls: 10:00h_Presentació Sr. Jordi Escudero, Tècnic especialitzat en economia social i cooperativa de l'Agència de Desenvolupament del Berguedà

10:15h_ Primera Part , Seminari a càrrec de Josep Maria Canyelles, Expert en Responsabilitat Social de les Empreses i Organitzacions. Promotor de Responsabilitat Global. Soci-consultor de Vector 5 · Excel·lència i Sostenibilitat. Coordinador de Respon.cat, iniciativa empresarial per al desenvolupament de l'RSE a Catalunya. Assessor de la Cambra de Comerç de Barcelona i del Consell de Cambres de Comerç de Catalunya.

11:45- Break

12:00h_Segona Part.

13:00h_Cloenda.

Inscripcions:
  • Per correu:escuderogj@adbergueda.cat o al
  • Per tel. Jordi Escudero 938247700
Programa en PDF 

Aquesta activitat té lloc en el marc de la Setmana de l’Economia Social i Cooperativa, que es fa del 5 al 16 d'octubre. A més, aquesta sessió forma part de l'oferta d'activitats del Recull d'activitats de suport al teixit empresarial de la Diputació de Barcelona.  Més de 150 activitats en format taller o sessió, adreçades a empreses, principalment micro i pimes, i persones emprenedores, que es posen a disposició dels ens locals per tal que incorporin, les que considerin oportunes, a la seva oferta de serveis .

30.9.15

Jornada pràctica de Responsabilitat Social per a Empreses petites i mitjanes. Sitges, dimecres 4 de novembre matí


  • L’Ajuntament de Sitges organitza un nou programa formatiu adreçat a les empreses 
  • Josep Maria Canyelles, expert en RSE, abordarà el sentit empresarial, estratègic i vinculat a la competitivitat de l'RSE

  Dimecres 4 de novembre tindrà lloc a Sitges una jornada sobre Responsabilitat Social de les Empreses adreçada preferentment a pimes i microempreses.

L'Ajuntament de Sitges, a través del CIES Nivell 10, organitza un nou programa formatiu per a les empreses locals que inclou diverses jornades, una de les quals sobre la responsabilitat social empresarial amb l'objectiu de fomentar que les petites i mitjanes empreses (PIMES) prenguin la Responsabilitat Social Empresarial com un estil de gestió propi. Durant la jornada es parlarà sobre què pot aportar la responsabilitat Social a les PIMES, es donaran a conèixer els fonaments sobre com es gestiona la responsabilitat social i es presentaran diferents experiències empresarials.

L'acte està organitzat per l'Ajuntament de Sitges amb la col·laboració de la Diputació de Barcelona, ja que s'emmarca dins els recursos empresarials proveïts per aquest organisme.

Josep Maria Canyelles, expert en RSE, portarà a terme el taller, on també s'hi presentaran alguns casos d'empreses. L'objectiu és millorar la gestió i la competitivitat empresarial a través de la Responsabilitat Social Empresarial (RSE). Per això, Canyelles focalitzarà la sessió en treballar el sentit netament empresarial de l'RSE.


Programa

8.30 h Benvinguda i Presentació de la sessió per part de la Regidora de Promoció Econòmica, Turisme i Platges, Sra. Aurora Carbonell.

8.45 h Responsabilitat Social de les Empreses
Comprendre què pot aportar la Responsabilitat Social a les pimes
Conèixer els fonaments sobre com es gestiona la Responsabilitat Social a les pimes
Entendre casos concrets de Responsabilitat Social a les pimes
Sr. Josep Maria Canyelles, Responsabilitat Global.

11.45 h Pausa cafè.

12 h Experiències empresarials.

Sr. Valentí Mongay Castro
Co-propietari i xef del restaurant La Salseta.
Membre de Slow Food

Fundació Ave Maria
Sra. Núria Pascual
Directora

Sr. Eduard Cujó i Sr. Owen John Holden
Fundadors Pip Pop S.C.P.
Elaboració i venda d'Ecocrispetes i llaminadures ecològiques.

Forn Enrich
Sra. Cristina Davins
Responsable de Màrqueting i Recursos Humans.

12.30 Debat i conclusions.


4 de novembre de 2015, 8.30 -13 h.
Auditori edifici Miramar. C/Davallada, 12. Sitges.